
こんにちは。
地域の事業者を調査して、ホームページを中心とした集客について発信しているWEB UNIVERSEです。
今回は、
「YouTubeで集客するFPを調査|1,000本以上発信する事例から学ぶ」
というテーマでお話しします。
ファイナンシャルプランナーとして集客を考えるとき、
「YouTubeをやった方がいいですか?」
「何本くらい投稿すれば相談につながりますか?」
「InstagramよりYouTubeの方がいいですか?」
と考える方もいると思います。
今回、
全国のファイナンシャルプランナー50事業者を調査した中で、
非常に特徴的な事例がありました。
それが、
NISAに特化し、YouTubeを1,000本以上発信し、LINEから有料相談へつなげているFP
です。
今回の調査は、
全国50事業者 × 50項目=2,500データ。
その中から、
ホームページ、
料金、
プロフィール、
SEO、
YouTube、
LINE、
問い合わせ導線などを調べています。
今日は、
単に、
「YouTubeをたくさん投稿しましょう」
という話ではありません。
1,000本以上発信している事例を見ながら、
YouTubeをどうやって実際の相談につなげているのか
を考えていきます。
まずは調査結果からです。
まず調査結果|YouTubeはFP集客の必須施策ではなかった
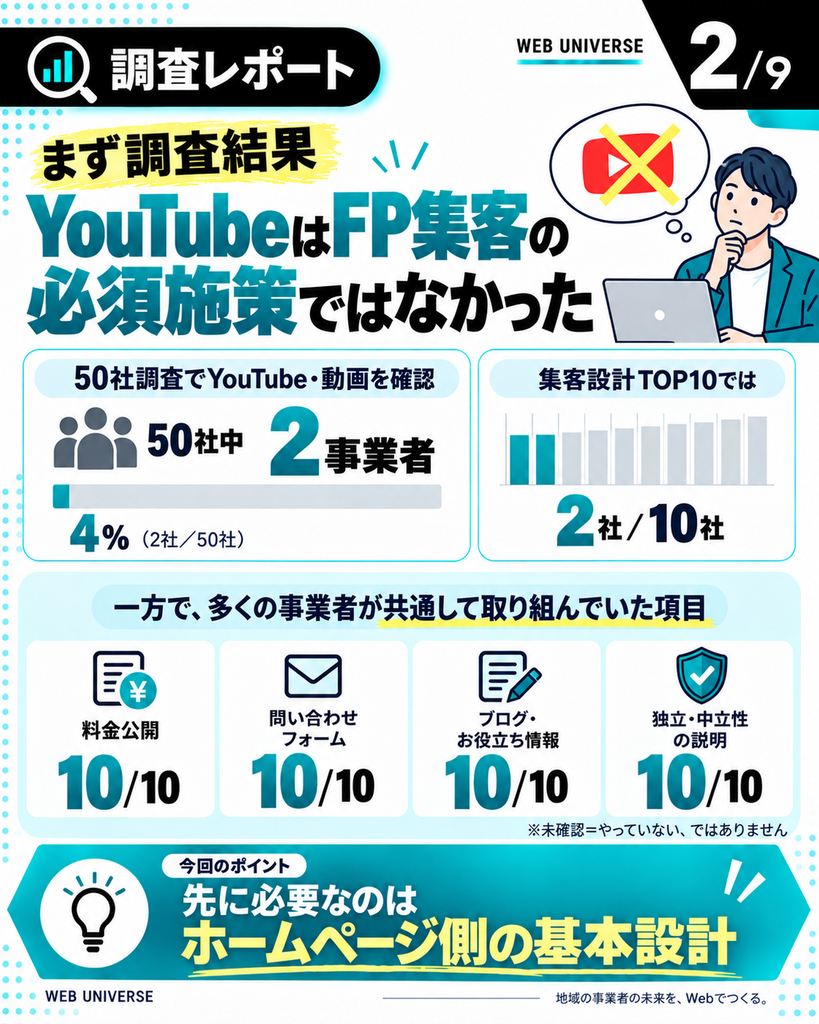
今回調査した50事業者の中で、
YouTube・動画活用を明確に確認できたのは、
2事業者。
でした。
ただし、
残り48事業者がYouTubeをやっていない、
という意味ではありません。
今回の調査では、
全50社についてYouTubeまで同じ深さで確認したわけではないため、
確認できなかったものは、
未確認としています。
一方、
公式サイトまで詳しく確認した、
集客設計TOP10では、
YouTube・動画を確認できたのは、
2社/10社。
20%でした。
つまり、
今回の調査を見る限り、
YouTubeは、集客設計が整ったFPに必ずある施策ではありません。
一方、
TOP10では、
料金公開 10社/10社。
問い合わせフォーム 10社/10社。
ブログ・お役立ち情報 10社/10社。
独立・中立性の説明 10社/10社。
など、
ホームページ側の基本設計の方が、
共通しています。
ですから、
今回の結論は、
「FPならYouTubeをやるべき」
ではありません。
YouTubeを使うなら、
どんな設計で使うと集客につながりやすいのか
を見ていきます。
YouTubeを確認できた2事例は使い方が違った
今回、
詳しく確認した10事業者の中で、
YouTube・動画を活用していたのは、
2事例でした。
一つは、
サービス説明などに動画を使う事例。
そしてもう一つが、
今回取り上げる、
YouTubeそのものを大きな集客入口にしている事例
です。
それが、
NISA初心者に特化したFP事務所です。
この事例は、
動画の本数だけでなく、
その後の集客導線まで非常に分かりやすく設計されていました。
1,000本以上発信するNISA特化FPの事例
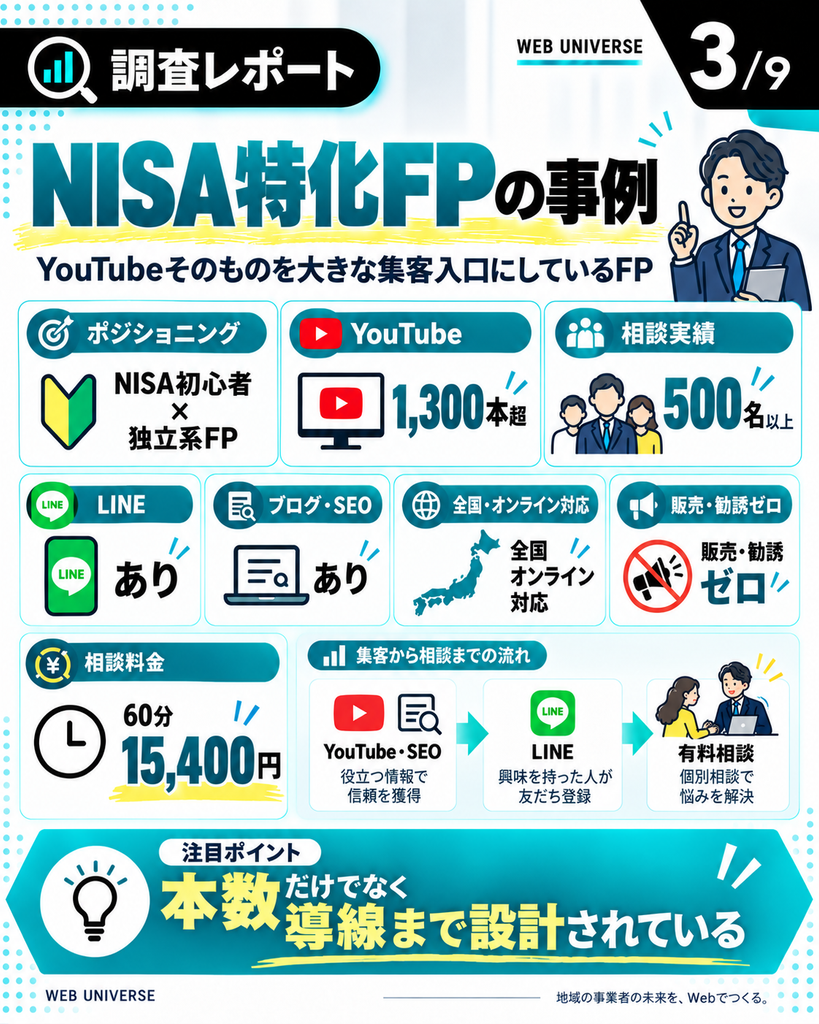
今回の調査で確認した内容を整理すると、
この事例には、
かなり明確な特徴があります。
ポジショニング
NISA初心者 × 独立系FP
専門テーマ
NISA・資産形成
ファーストビュー
誰向けなのかが非常に分かりやすい
YouTube
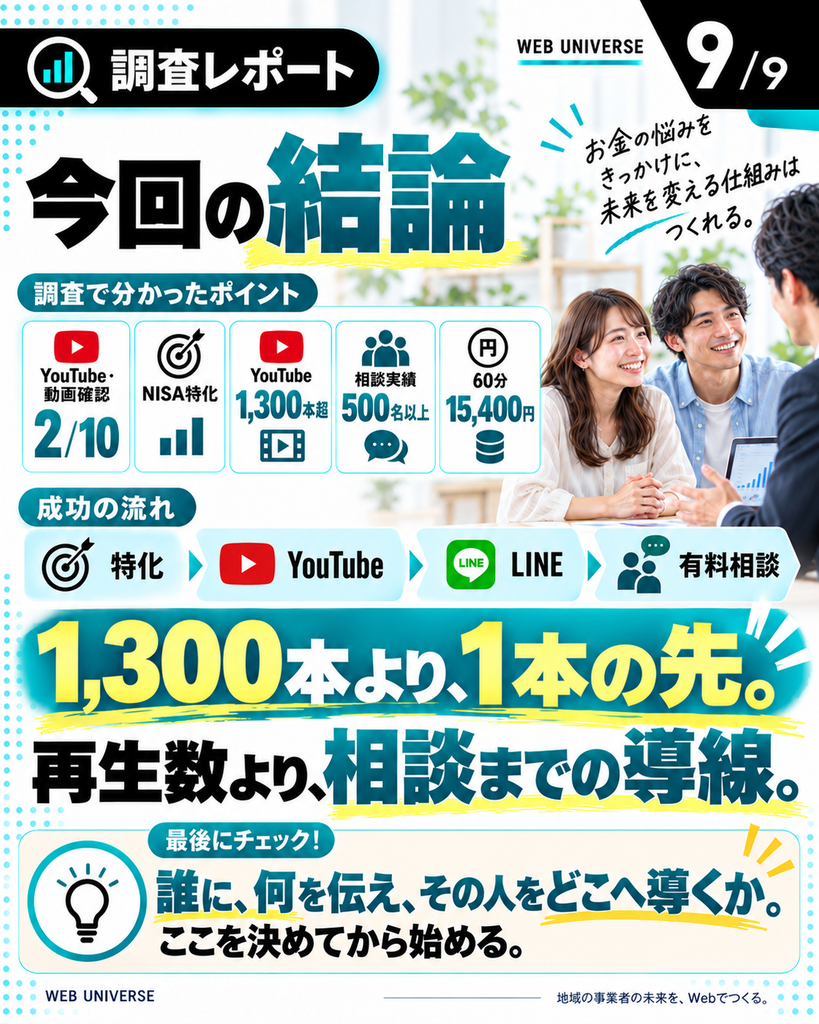
1,300本超
相談実績
500名以上
LINE
あり
ブログ・SEO
あり
オンライン相談
対応
全国対応
あり
金融商品の販売・勧誘
ゼロを訴求
相談料金
60分15,400円
そして、
集客導線は、
YouTube・SEO
↓
LINE
↓
有料スポット相談
という形です。
この流れが、
今回一番注目したいところです。
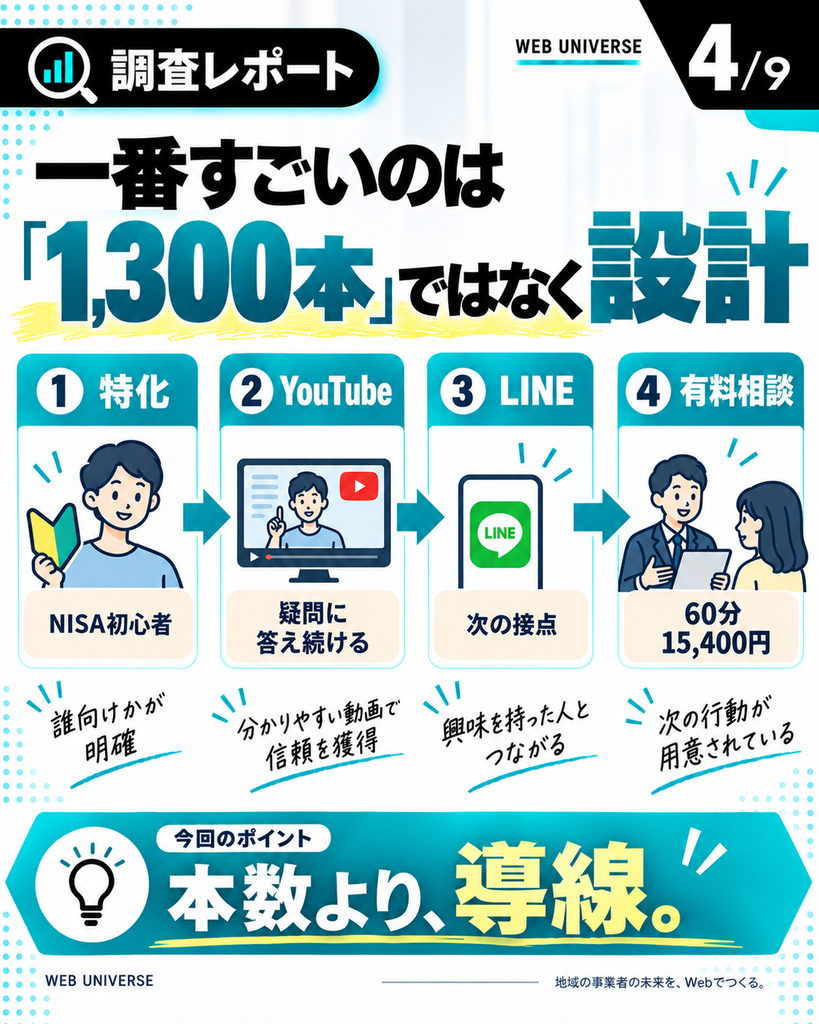
一番すごいのは「1,300本」ではない
この事例を見ると、
一番目につくのは、
YouTube1,300本超
という数字です。
かなり多いですよね。
でも、
今回この事例から学びたいのは、
1,300本投稿したことそのものではありません。
むしろ、
その前後の設計です。
このFPは、
まず、
「NISA初心者」
という入口テーマを決めています。
そのテーマについて、
YouTubeで徹底的に発信しています。
そして、
動画を見た人に、
LINEという次の接点があります。
さらにその先には、
60分15,400円の有料相談
があります。
つまり、
NISA特化
↓
YouTube
↓
LINE
↓
有料相談
です。
この構造こそ、
参考にしたいポイントだと思います。
YouTubeの前に「誰向けか」が決まっている
まず重要なのが、
YouTubeを始める前に、
誰向けかが明確
だということです。
このFPは、
「お金のことなら何でも話します」
ではありません。
入口は、
NISA初心者。
です。
これはかなり大きいと思います。
例えば、
FPとして、
住宅、
保険、
相続、
教育費、
NISA、
老後、
全部についてYouTubeを投稿したとします。
情報としては正しくても、
初めてチャンネルを見る人からすると、
「結局、この人は何に詳しいの?」
となる可能性があります。
一方、
「NISA初心者のためのFP」
なら、
何のチャンネルなのか、
すぐ分かります。
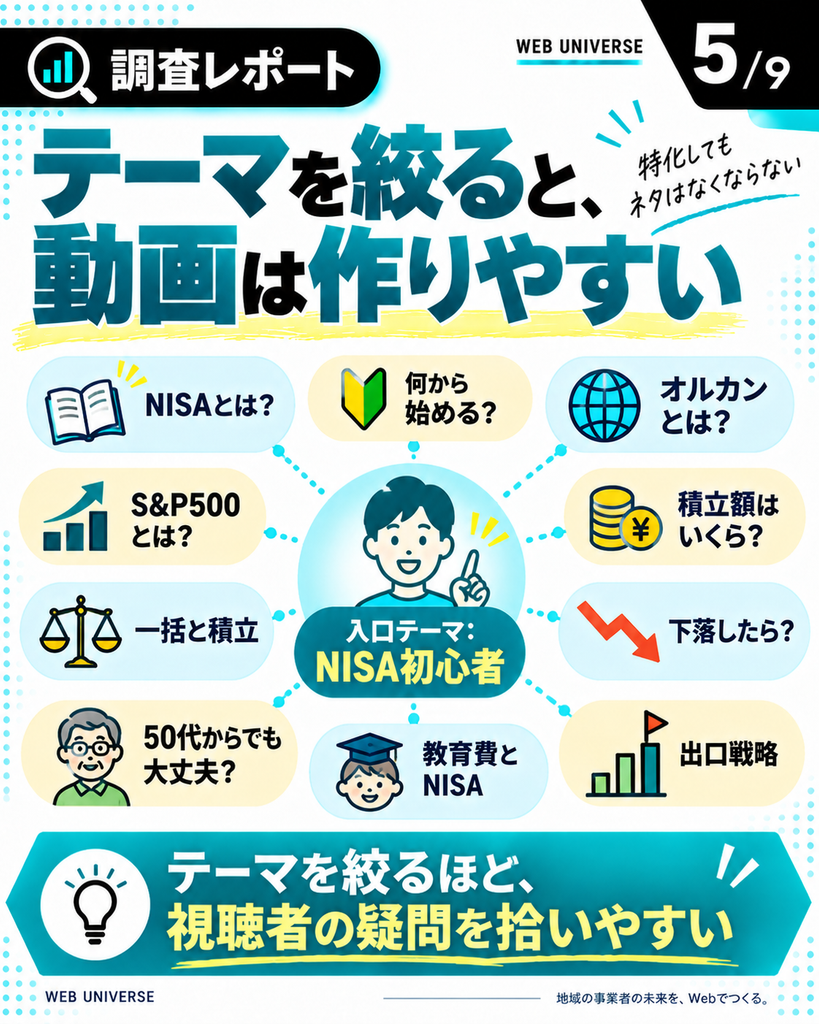
テーマを絞っても動画ネタはなくならない
「NISAに特化したら、
すぐネタがなくなるのでは?」
と思うかもしれません。
でも、
実際には、
一つのテーマでも、
かなり細かく分けられます。
例えば、
・NISAとは何か
・初心者は何から始める?
・オルカンとは?
・S&P500とは?
・積立額はいくら?
・一括投資と積立投資
・NISAの出口戦略
・老後とNISA
・住宅購入とNISA
・教育費とNISA
・下落したらどうする?
・50代から始めてもいい?
などです。
つまり、
入口テーマを絞ることと、発信テーマが少なくなることは別です。
むしろ、
テーマを絞った方が、
視聴者の疑問を細かく拾いやすくなります。
1,000本以上の動画は「巨大なFAQ」になる
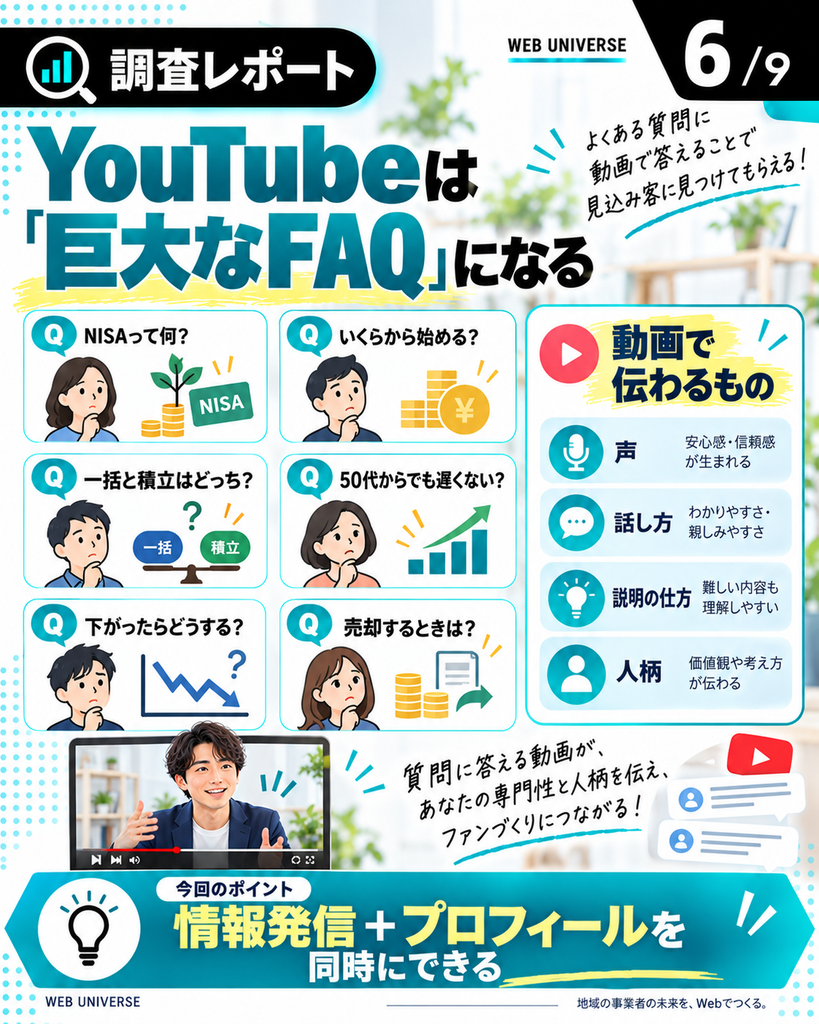
この事例を見ていて、
私は、
YouTubeを、
巨大なFAQ
として使っていると考えると分かりやすいと思いました。
例えば、
お客様が、
「NISAって何?」
と思ったら、
その動画がある。
「一括と積立、どっち?」
と思ったら、
その動画がある。
「50代からでも遅くない?」
と思ったら、
その動画がある。
「売却するときはどうする?」
という疑問にも、
動画がある。
つまり、
相談前にお客様が抱える疑問に、
YouTubeで先回りして答えているわけです。
動画を何本も見ることで「このFPなら」が作られる
YouTubeの強みは、
情報だけではありません。
動画を見れば、
声
話し方
説明の仕方
考え方
人柄
まで伝わります。
FPに相談するとき、
これはかなり重要だと思います。
なぜなら、
FP相談では、
収入、
貯金、
住宅ローン、
資産、
家族、
老後、
など、
かなり個人的なことを話すからです。
ホームページのプロフィールで、
顔写真や資格を見る。
それも大切です。
でもYouTubeなら、
実際に話している姿を見ることができます。
何本か見ているうちに、
「この人の説明、分かりやすいな」
「この人なら話しやすそう」
という感覚が生まれます。
つまり、
YouTubeは、
情報発信とプロフィールを同時にできる媒体
でもあります。
YouTubeは「専門性の証明」にもなる
例えば、
ホームページに、
「NISAに詳しいFPです」
と書く。
これだけでも、
専門性は伝えられます。
でも、
NISAについて、
100本、
300本、
1,000本と、
継続して動画がある。
すると、
言葉だけでなく、
実際の発信量そのものが専門性の証明
になっていきます。
相談者からすると、
「これだけNISAについて話しているなら、
かなり詳しそう」
と思えます。
これは、
資格とは違う種類の信頼です。
ただしYouTubeだけでは集客は完成しない
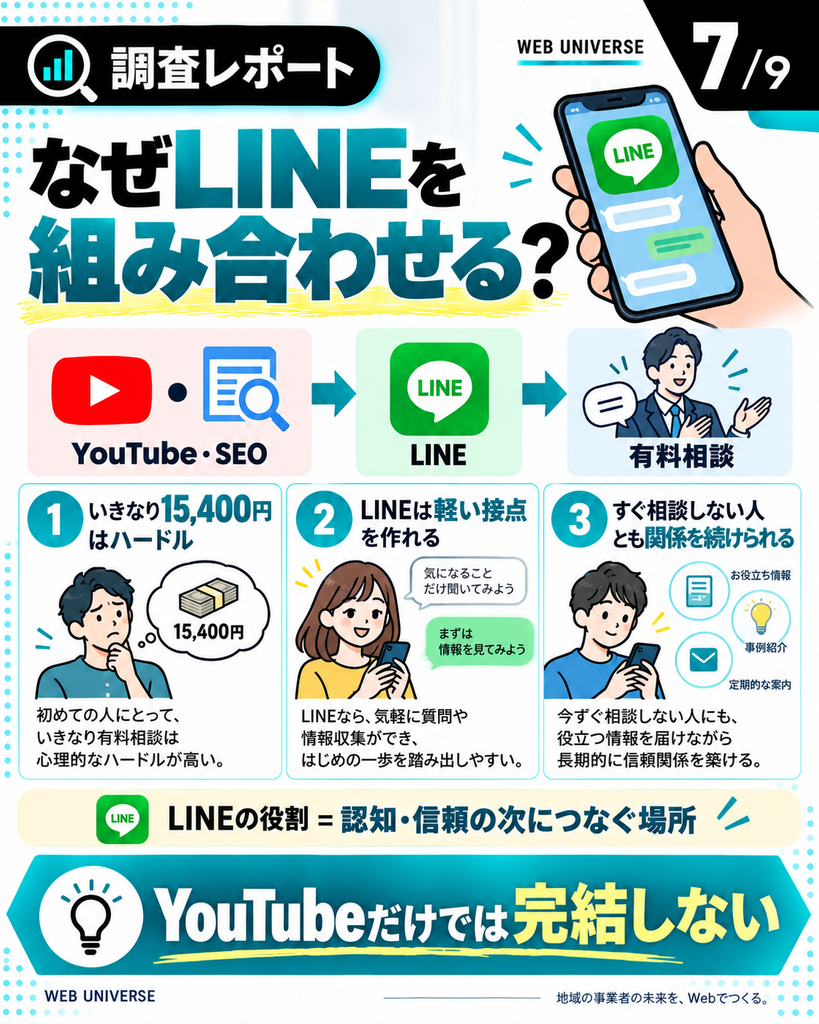
ここが、
今回一番重要です。
YouTubeを1,000本投稿しただけでは、
集客導線は完成しません。
動画を見た人が、
その後、
どうすればいいのか。
ここが必要です。
今回の事例では、
その役割を、
LINE
が担っています。
つまり、
YouTube
↓
LINE
↓
相談
です。
YouTubeだけで完結していません。
なぜYouTubeとLINEを組み合わせるのか
例えば、
YouTubeを1本見た人がいたとします。
「この人、分かりやすいな」
と思った。
でも、
その場でいきなり、
15,400円の有料相談
を申し込むでしょうか。
人によっては、
少しハードルがあります。
そこで、
LINEがあります。
LINEなら、
もう少し軽い接点を持てます。
例えば、
質問する。
相談内容について確認する。
今後の情報を受け取る。
そして、
必要になったときに、
個別相談へ進む。
という流れです。
つまり、
LINEは、
YouTubeと有料相談の間
にあります。
LINEは「すぐ買わない人」をつないでおく場所
YouTubeを見る人の中には、
今すぐ相談する人もいます。
でも、
多くの人は、
今すぐではないかもしれません。
例えば、
「半年後にNISAを始めたい」
「もう少し勉強してから相談したい」
「今は家計を整理しているところ」
という人もいます。
そういう人と、
YouTubeだけでつながるのは、
少し難しい。
そこで、
LINEがあります。
一度LINEでつながっておけば、
相談したくなったときに、
思い出してもらいやすくなります。
つまり、
YouTubeが、
認知・信頼
だとすると、
LINEは、
関係継続
です。
そして最後は有料相談
今回の事例で、
さらに面白いのが、
最終的な相談が、
無料ではなく有料
だということです。
調査時点では、
60分15,400円。
です。
つまり、
YouTubeでは、
かなり多くの情報を無料で発信する。
その上で、
個別相談には、
料金を設定しています。
これは、
無料情報と有料相談の役割が、
きれいに分かれているということです。
YouTubeで全部話したら有料相談が売れなくなる?
YouTubeを始めるとき、
よく出る疑問があります。
「無料で全部話したら、有料相談が必要なくなるのでは?」
という疑問です。
でも、
一般的な情報と、
個別相談は違います。
例えば、
YouTubeで、
「NISAはこういう制度です」
と説明できます。
積立額の考え方も話せます。
出口戦略も話せます。
でも、
相談者本人が、
何歳で、
収入はいくらで、
貯蓄はいくらで、
住宅ローンがあって、
教育費があって、
何歳で退職したいのか。
これは、
動画だけでは分かりません。
そこで、
有料相談になります。
つまり、
YouTubeでは、
「知識」を提供する。
個別相談では、
「あなたの場合」を整理する。
という役割分担です。
無料発信が有料相談の価値を下げるとは限らない
むしろ、
YouTubeで情報を学ぶことで、
視聴者自身が、
「自分の場合はどうなんだろう?」
と気づくこともあります。
例えば、
NISAについて学んだ。
でも、
住宅購入もある。
子どもの教育費もある。
老後資金も必要。
そこで、
「NISAだけ決めてもダメかもしれない」
となる。
このタイミングで、
FPへの個別相談が必要になります。
つまり、
無料コンテンツは、
有料相談の代わりではなく、
相談の必要性に気づいてもらう役割
にもなります。
YouTubeは売り込む場所ではなく信頼を積み上げる場所
今回の事例を見ると、
YouTubeの大きな役割は、
その場で相談を売ることではないと思います。
まず、
視聴者の疑問に答える。
分かりやすく説明する。
それを、
何度も繰り返す。
すると、
視聴者の中で、
「NISAならこの人」
という認識が少しずつ作られていきます。
つまり、
YouTubeは、
売り込む場所
というより、
信頼を積み上げる場所
です。
そして、
相談したくなったときに、
LINEやホームページから申し込んでもらいます。
YouTubeとSEOを同じテーマで使う
今回の事例では、
YouTubeだけではなく、
SEOも強いという特徴があります。
これも重要です。
例えば、
同じ、
「NISAの出口戦略」
というテーマを、
ホームページの記事にもする。
YouTube動画にもする。
すると、
Google検索から来る人。
YouTube検索から来る人。
両方に届きます。
入口は違っても、
最終的には、
同じLINEや相談につながります。
つまり、
Google検索
↓
記事
↓
LINE
↓
相談
と、
YouTube
↓
動画
↓
LINE
↓
相談
の二つの入口ができます。
一つのコンテンツを複数媒体へ展開できる
これは、
FPがYouTubeを続けるうえでも重要です。
例えば、
まず、
「50代からNISAを始めても遅くない?」
という記事を書きます。
それをもとに、
YouTube動画を撮ります。
さらに、
Instagram投稿にもする。
LINEでも、
「新しい記事を公開しました」
と紹介する。
つまり、
記事
↓
YouTube
↓
↓
LINE
と、
同じテーマを使えます。
毎回、
媒体ごとに、
まったく違うネタを作る必要はありません。
50社調査ではYouTubeは必須ではなかった
ここでもう一度、
50社調査に戻ります。
今回、
集客設計TOP10で、
YouTube・動画を確認できたのは、
2社/10社。
です。
一方、
料金公開は10/10。
問い合わせフォームも10/10。
ブログも10/10。
です。
つまり、
FP集客で、
最初からYouTubeが絶対必要、
という結果ではありません。
むしろ、
先に、
誰向けなのか
何を相談できるのか
料金はいくらか
誰が相談するのか
どこから申し込むのか
を整える。
その後、
認知と信頼を広げる手段として、
YouTubeを使う。
という順番でもいいと思います。
いきなり「YouTube1,000本」を目指さなくていい
今回、
1,300本超という数字は、
非常にインパクトがあります。
でも、
これからYouTubeを始めるFPが、
最初から、
「1,000本投稿しよう」
と考える必要はありません。
むしろ、
最初は、
30本でもいいと思います。
重要なのは、
その30本が、
誰向けなのか
が統一されていること。
例えば、
住宅購入専門FPなら、
住宅購入について30本。
NISA初心者向けなら、
NISAについて30本。
老後資金なら、
50代・60代のお金について30本。
そして、
すべての動画の先に、
同じ商品を用意しておく。
これが大切です。
1,300本ではなく「構造」を真似する
今回の事例から、
真似したいのは、
動画本数ではありません。
この構造です。
① 一つのテーマに特化する
NISA初心者。
↓
② そのテーマの疑問に答え続ける
YouTube。
↓
③ 顔・声・考え方まで伝えて信頼を作る
↓
④ 次の接点を用意する
LINE。
↓
⑤ 明確な有料商品を用意する
60分15,400円。
です。
この構造なら、
動画が1,300本なくても使えます。
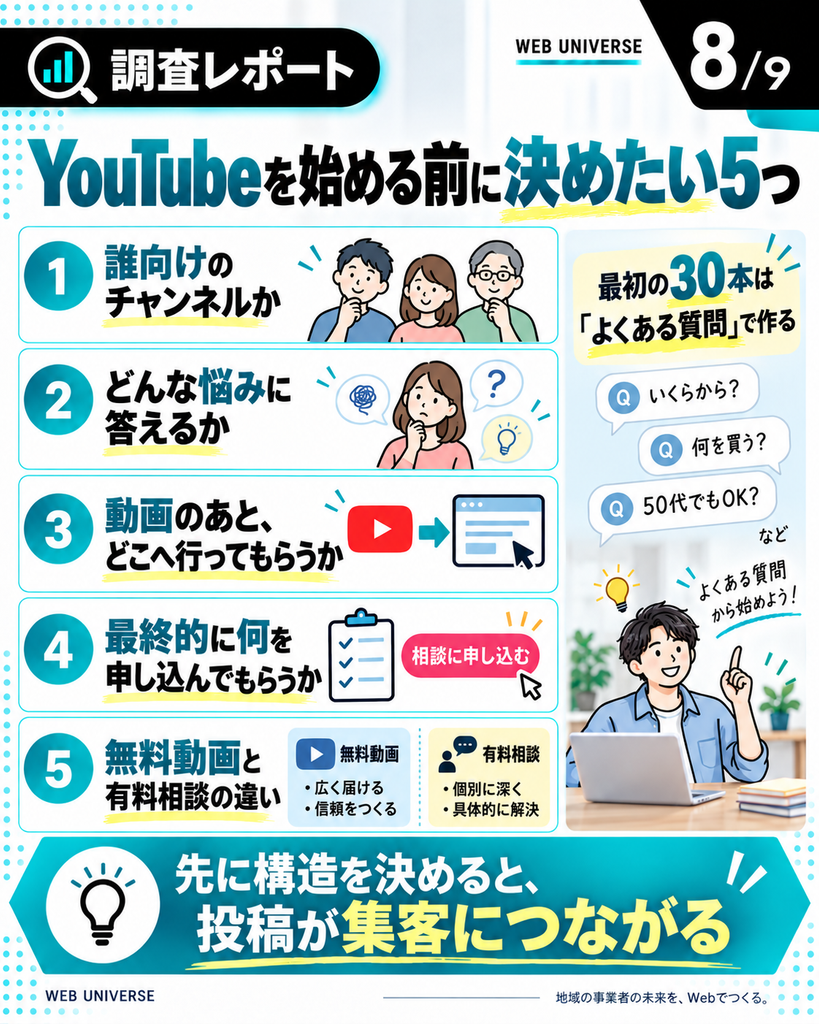
FPがYouTubeを始める前に決めたい5つ
これからYouTubeを始めたいFPの方は、
撮影を始める前に、
次の5つを決めてみてください。
① 誰向けのチャンネルなのか
NISA初心者。
住宅購入前の子育て世帯。
50代の老後資金。
などです。
② どんな悩みに答えるのか
視聴者が検索しそうな疑問を出します。
③ 動画を見た後、どこへ行ってもらうのか
ホームページ。
LINE。
相談予約。
などです。
④ 最終的に何を申し込んでもらうのか
スポット相談。
ライフプラン。
継続サポート。
などです。
⑤ 無料動画と有料相談の違いは何か
無料動画では、
一般的な知識。
有料相談では、
あなたの場合。
というように、
役割を分けます。
この5つを決めてから、
YouTubeを始める。
すると、
単なる動画投稿ではなく、
集客につながる設計になります。
最初の30本は「お客様からよく聞かれる質問」で作る
では、
最初の動画テーマはどうするのか。
一番簡単なのは、
お客様からよく聞かれる質問
です。
例えば、
NISAなら、
・いくらから始めればいい?
・何を買えばいい?
・途中でやめてもいい?
・50代からでも遅くない?
・下がったら売る?
・住宅ローンがあってもやる?
・教育費があっても大丈夫?
などです。
これを30個出せば、
最初の30本になります。
つまり、
YouTubeを、
動画版FAQ
として考える。
これは、
かなり始めやすい方法だと思います。
今回の調査で覚えてほしい数字
最後に、
今回のデータを整理します。
集客設計TOP10では、
YouTube・動画活用を確認できたのは、
2社/10社。
つまり、
YouTube自体は、
FP集客の必須条件ではありません。
でも、
その中に、
非常に強くYouTubeを活用している事例がありました。
その事例では、
NISA初心者に特化。
YouTube1,300本超。
相談実績500名以上。
LINEあり。
オンライン・全国対応。
販売・勧誘ゼロ。
そして、
60分15,400円の有料相談。
集客導線は、
YouTube・SEO
↓
LINE
↓
有料相談
です。
ここまでつながっています。
YouTubeで集客するFPから何を学ぶ?
今回、
1,000本以上発信しているFP事例から学べるのは、
「大量に動画を作れば集客できる」
ということではありません。
重要なのは、
動画の前と後
です。
動画の前には、
誰向けなのか
があります。
今回なら、
NISA初心者。
動画では、
その人たちが持つ疑問に答え続ける。
そして、
動画の後には、
LINEと有料相談
があります。
つまり、
特化
↓
YouTube
↓
信頼
↓
LINE
↓
有料相談
という一つの流れです。
ですから、
今回の結論は、
「1,000本投稿すること」より、「1本見た人を次にどこへ連れていくか」。
です。
もっと短く言うなら、
「1,300本より、1本の先。」
そして、
「再生数より、相談までの導線。」
これが、
今回ファイナンシャルプランナー50事業者を調査し、
1,000本以上YouTubeを発信している事例を見て、
一番参考になるポイントだと思います。
今後もWEB UNIVERSEでは、
実際のファイナンシャルプランナー事業を調査しながら、
ホームページ、
料金、
プロフィール、
SEO、
Instagram、
LINE、
YouTube、
問い合わせ導線などについて分析していきます。
現在、
YouTubeを始めたいけれど、
「何を話せばいいか分からない」
というFPの方は、
まず動画を撮る前に、
「誰に、何を伝えて、その人をどこへ連れていくのか」
を決めてみてください。